 严宇琪
一项减排成果写进ESG报告,需要说明统计范围、计算方法和比较基准;要让这项成果获得信息使用者的信任,还需要有可追溯的数据和证据支持。
2026年,可持续发展报告编制与信息鉴证的相关制度进一步完善。
1月30日,沪深北交易所修订发布可持续发展报告编制指南,新增污染物排放、能源利用和水资源利用等议题的应用指引,提供披露要点及数据计算方法。同月,财政部公布《可持续信息鉴证业务准则第6101号——基本准则(试行)》,对第三方机构开展可持续信息鉴证业务作出规范。
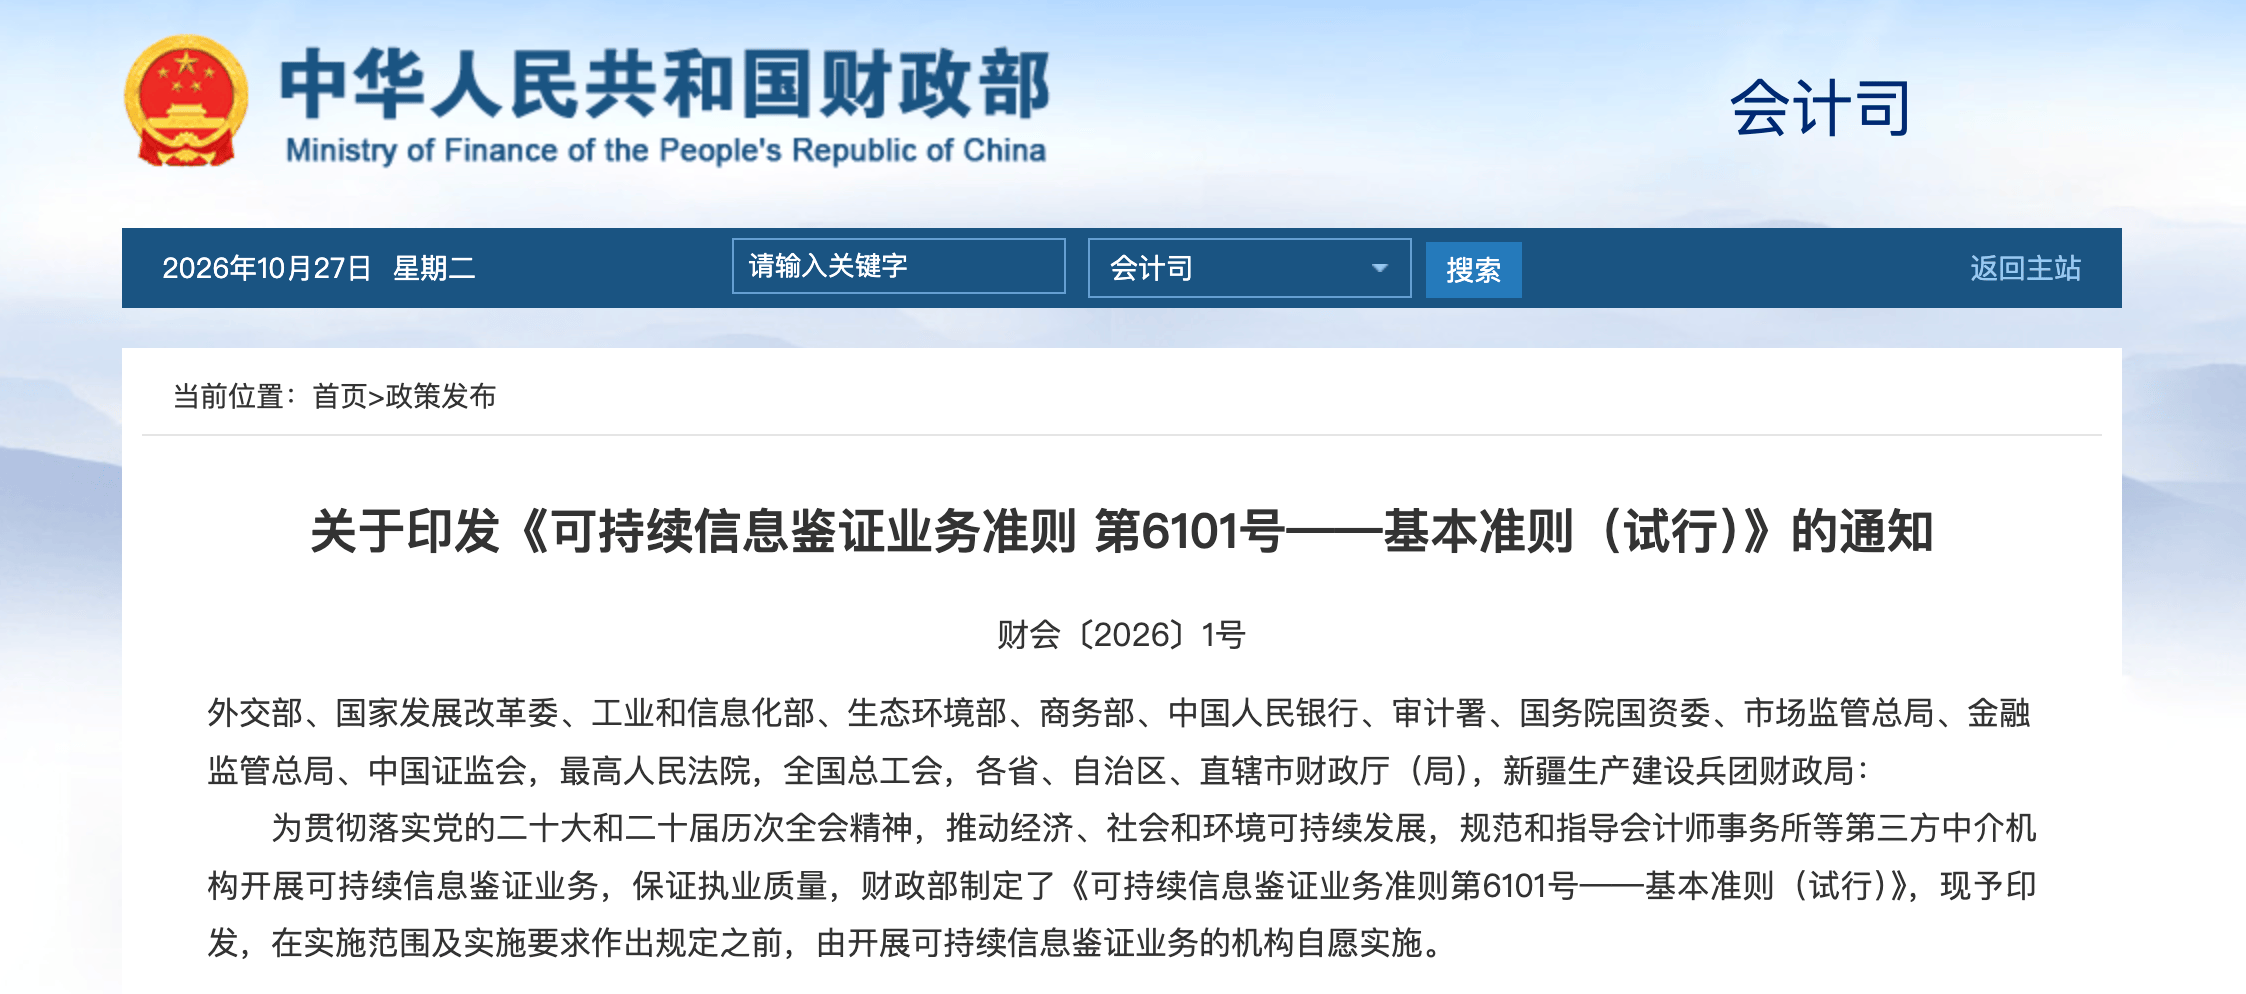
▲ 图源:可持续信息鉴证业务准则第6101号
对于正在筹备2026年度ESG报告的企业,可以结合自身适用的披露规则和实际鉴证需求,提前明确披露内容、统一数据口径,并保留可追溯的支撑材料,将报告编制与鉴证准备落实到日常数据管理中。
明确披露要求,报告要贴近企业经营
不同行业的生产工艺、能源结构和价值链存在差异,面临的气候风险、机遇和排放来源也各有特点。
交易所编制指南面向相应上市公司,其他企业应结合自身适用的披露规则及信息使用者需求确定编制依据。具体到环境议题,企业可以从自身业务出发,梳理相关风险、机遇与关键指标。
以气候相关信息为例,企业编制报告时,需要进一步回答具体问题:
能源价格和碳排放成本变化,会影响哪些业务?极端天气可能对哪些资产、生产环节或供应链造成冲击?节能改造和低碳产品布局,又将如何影响投入、成本及收入?
回答这些问题,需要生产、能源、采购、财务及风险管理等部门共同参与,将经营信息转化为有依据的披露内容。
报告编制,从统一边界、口径和依据开始
ESG报告中的一项指标,往往来自多个部门、不同系统和不同统计周期。编制工作的基础,是让这些信息能够相互衔接。
以某企业拟披露“单位产品温室气体排放下降10%”为例,这是一项假设性表述。要支撑这一结论,需要进一步确认:比较的是哪两个期间?覆盖哪些生产基地?排放量与产量的统计范围是否一致?核算方法是否发生变化?
如果企业当年新增了工厂、调整了产品结构,或者更新了排放因子,还需要分析这些变化对比较结果的影响。
数据口径清楚,才能解释变化;原始依据完整,才能追溯结果。
因此,企业在编制阶段,可以同步建立指标台账,记录数据来源、统计范围、计算方法、责任部门及复核情况,并保留账单、计量记录、业务凭证和计算过程等支撑材料。
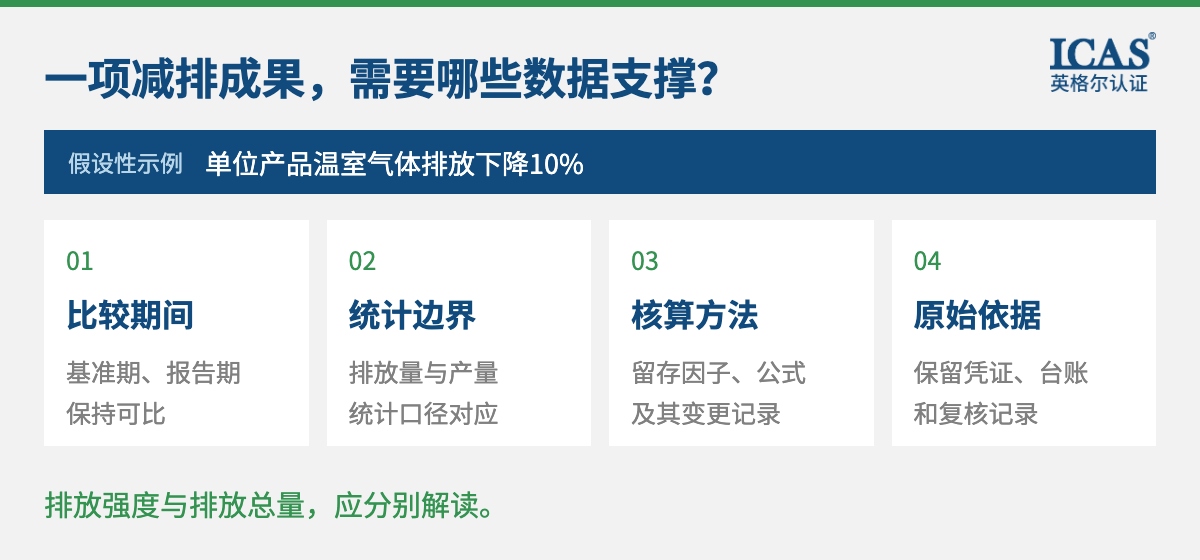
▲ 图注:减排数据披露应明确
比较期间、统计边界、核算方法及原始依据
对于估算或前瞻性信息,还应说明方法、关键假设和不确定性。
独立鉴证,为披露信息增加信任依据
当企业形成报告内容后,投资者、客户及其他信息使用者,还会关注披露信息是否具有可靠依据。
独立鉴证围绕明确的披露标准和业务范围,通过获取、评价鉴证证据并出具鉴证报告,增强使用者对相关信息的信任。
第6101号准则区分合理保证与有限保证两种保证程度,鉴证范围可涵盖全部或部分可持续信息。财政部通知明确,在实施范围及实施要求作出规定之前,由开展可持续信息鉴证业务的机构自愿实施。
对于有鉴证需求的企业,应提前明确哪些信息拟纳入鉴证、采用什么披露标准,以及需要何种保证程度。阅读鉴证报告时,也应关注其覆盖范围,准确理解结论所对应的信息。
报告编制形成披露内容及其依据,独立鉴证对约定范围内的信息执行程序并发表意见。两者承担不同职责,共同服务于披露质量的提升。
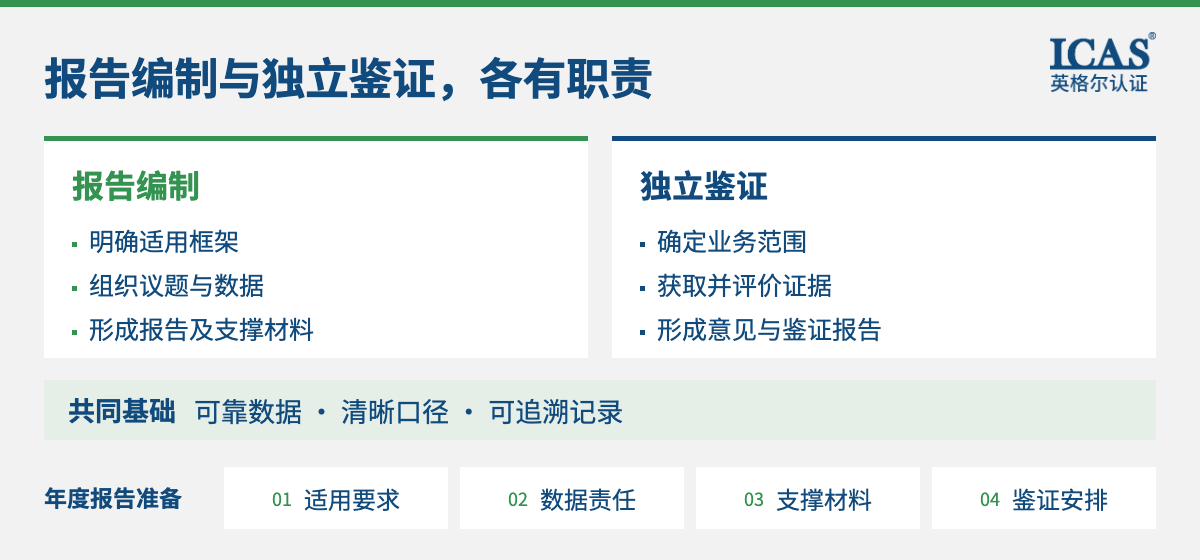
▲ 图注:报告编制与独立鉴证各有职责,
可靠数据、清晰口径和可追溯记录是共同基础
提前考虑鉴证需求,有助于企业在日常数据收集和编制过程中保留必要记录,减少后期补充材料、解释口径和追溯数据的困难。
启动年度报告,先把基础工作做扎实
对于正在筹备年度ESG报告的企业,可以优先推进以下工作:
梳理适用要求:结合上市地点、所属行业及信息使用者需求,明确报告编制依据,区分强制披露要求与自愿披露安排。
落实数据责任:明确各项指标的提供部门、统计口径、复核人员及提交时间。
检查支撑材料:将关键指标与原始记录、计算过程对应,及时识别数据缺口和异常变化。
明确鉴证需求:结合适用规则和实际用途,提前考虑鉴证范围、保证程度及时间安排。
这些准备,也能帮助企业发现经营管理中的信息断点,为后续持续披露积累基础。
围绕可持续信息披露,企业需要持续提升识别议题、组织数据、解释变化和提供证据的能力,让ESG报告更清晰地呈现自身的可持续发展实践。
ICAS英格尔认证面向企业ESG报告编制或独立鉴证的不同需求,提供相应专业服务,支持企业提升可持续信息披露质量。
欢迎联系,了解适合企业自身情况的服务内容。
案例推荐 | 从绿色工厂实践到ESG披露:ICAS英格尔认证为和瑞包装编制2025年度ESG报告 |
全年骑行破1亿人次,ICAS英格尔认证为杭州公共自行车设计编纂2025社会责任报告 | |
晋控电力斩获"2026上市公司ESG典范奖", ICAS英格尔认证助力ESG披露进阶 |
关于ICAS英格尔认证